Новая волна ударов ВСУ затронула крупнейшие российские НПЗ, на атакованные заводы приходилось больше половины всей переработки страны. Дефицит топлива будет нарастать по мере истощения накопленных во время паузы запасов, это ударит по грузоперевозкам и ретейлу. Зимой особенно остро может встать проблема нехватки дизеля, хотя еще полтора месяца назад Россия заявляла о его избытке, что даже привело к дизельной сделке с США. Сейчас уже очевидно, что сделка не принесла выгод ни одной стороне — ни один танкер с этим топливом так и не доплыл до американских берегов — и останется в истории скорее как еще один скоротечный и безрезультатный пиар-проект американского президента.
В США так и не приняли ни один танкер с российским дизелем: местные компании, в отличие от Трампа, не готовы торговать с Россией. Не удалось пристроить его и в Бразилии — для нее это слишком дорого и проще купить у соседей дешевле.
Это вовсе не означает, что дизеля в мире избыток. Напротив, он остается дефицитным товаром на глобальном рынке. Средняя розничная цена в США составляла $6,1 за галлон 10 ноября против $3,69 в начале февраля, в ЕС — €2,15 за литр 9 ноября против €1,59 накануне войны с Ираном, а в России биржевая цена зимнего дизеля еще 1 октября установила рекорд в 92,5 тысячи рублей за тонну.
Чтобы увеличить предложение и снизить цены, 9 октября американский Минфин выдал генеральную лицензию № 135, разрешив сделки с российским дизелем, включая ввоз в США, до 7 апреля 2027 года. Однако парадоксальным образом российское правительство продлило запрет на экспорт дизеля производителями до 31 января, сохранив исключения лишь для отдельных поставок на мировой рынок. Если топлива хватает, зачем Москве держать запрет? Если не хватает, чего Вашингтон рассчитывал добиться, снимая санкции? Ответ на оба вопроса стоит искать не в Минфине США, а на российских нефтеперерабатывающих заводах (НПЗ).
Минус четверть
Точно сказать, сколько дизеля Россия производит сегодня, весьма затруднительно: указ № 686 в конце сентября засекретил последние открытые данные — объемы переработки и выпуска продукции на НПЗ, а также объемы биржевых сделок с дизелем и бензином. Поэтому приходится опираться на оценки отраслевых источников и аналитиков.
В 2025 году, по оценкам экспертов, Россия выпустила около 85 млн тонн дизеля, то есть примерно 230 тысяч тонн в сутки, при внутреннем потреблении 46–54 млн тонн. Исторически производство примерно вдвое превышало внутренний спрос и около половины выпуска уходило на экспорт.
В марте 2026 года производство, по данным Reuters, составляло около 7,5 млн тонн, или около 240 тысяч тонн в сутки. Затем последовали два месяца падения подряд: в апреле выпуск сократился на 1 млн тонн, в мае — еще на 600 тысяч тонн.
В начале осени он держался на уровне около 175 тысяч тонн в сутки, в первой половине октября опустился примерно до 160 тысяч тонн, но уже к концу месяца (после открытия экспортных квот) вновь приблизился к 180 тысячам тонн. Это примерно на четверть ниже мартовского уровня. Косвенно картину подтверждает Росстат: выпуск нефтепродуктов и кокса в сентябре сократился на 17% в годовом выражении, а за девять месяцев — на 11%.
Даже официальный Росстат фиксирует снижение выпуска нефтепродуктов и кокса в сентябре на 17%
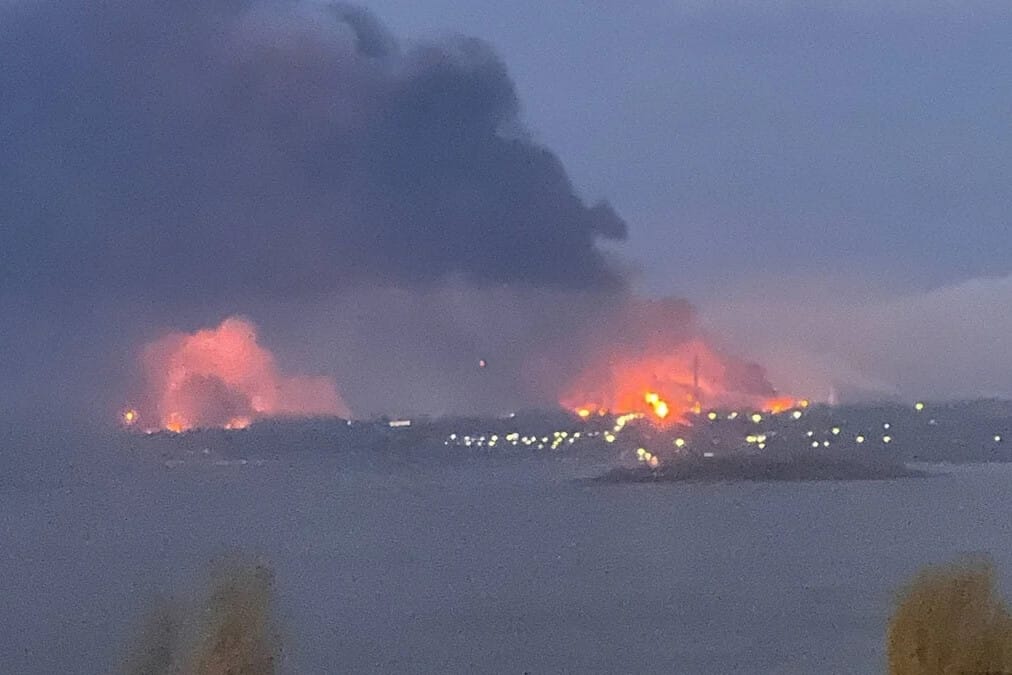
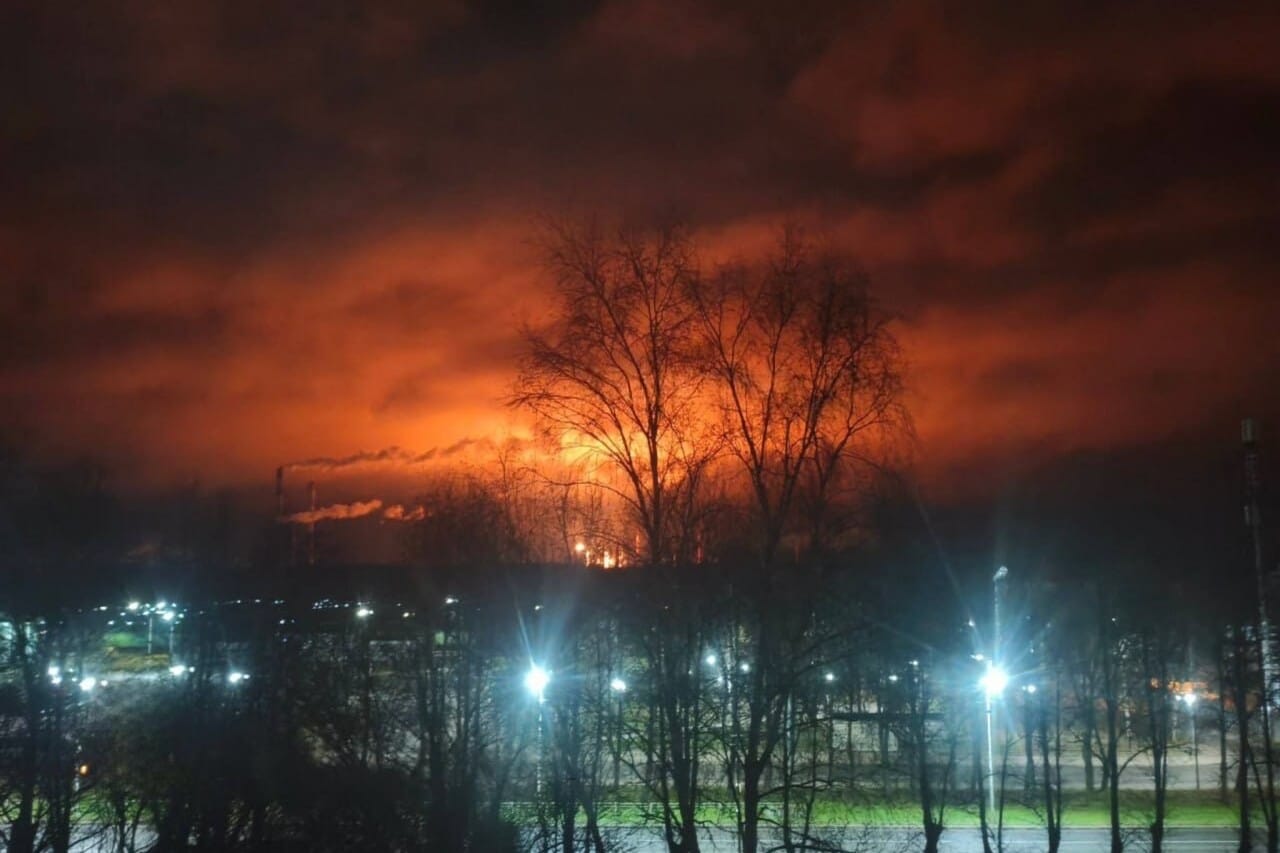
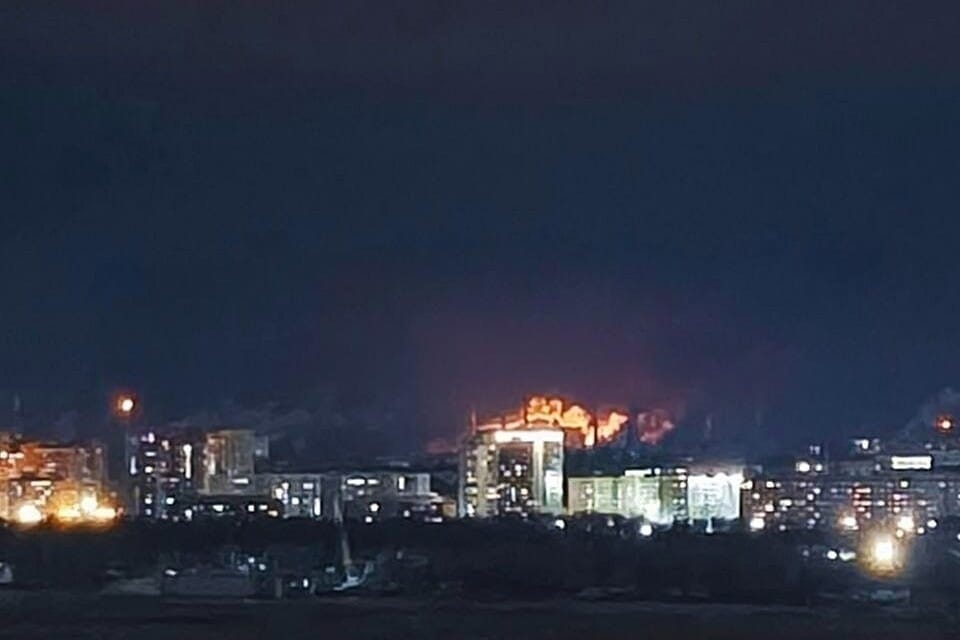
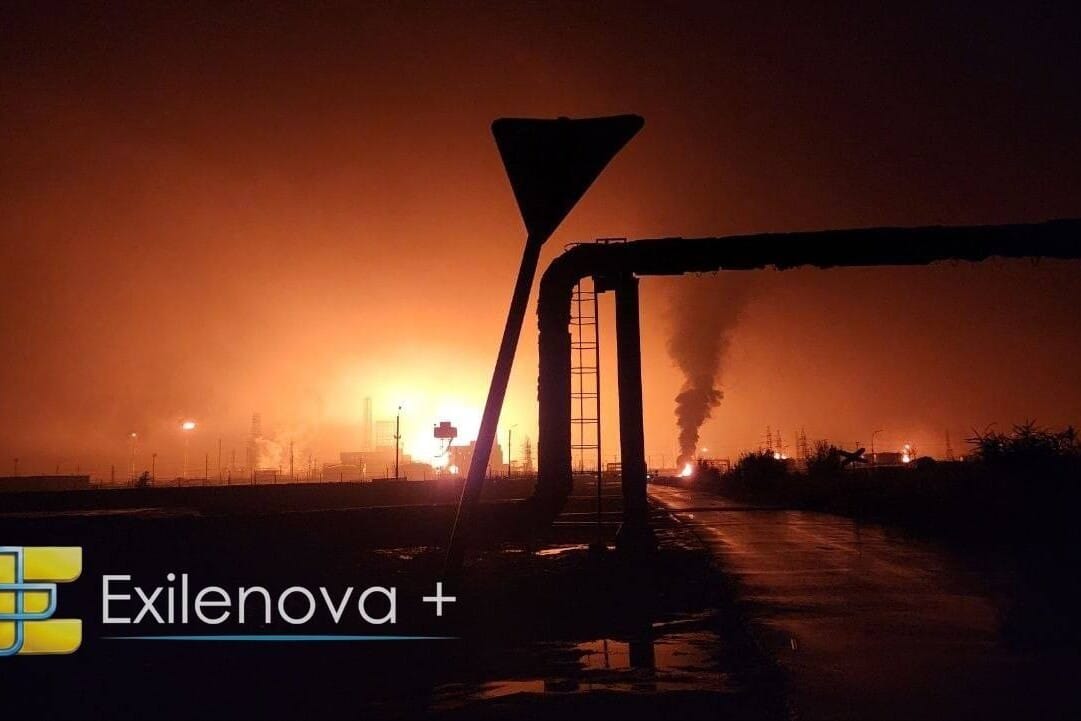
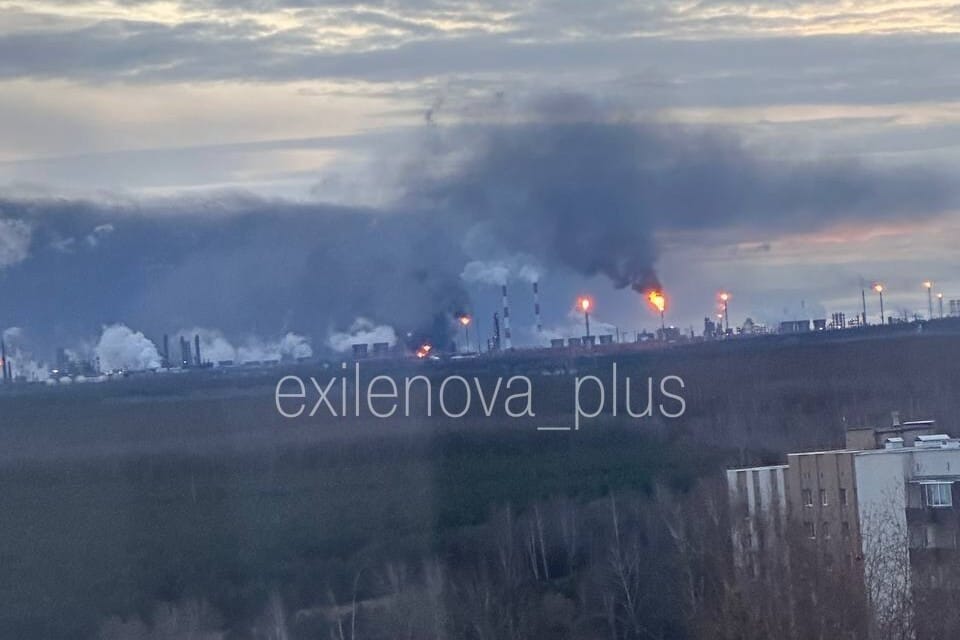
Около половины российского дизеля дают шесть заводов, из них четыре были атакованы в ноябре: Омский НПЗ горел 11 ноября, но об остановке на ремонт не сообщил, «Киришинефтеоргсинтез» («Кинеф») — 9 ноября, Волгоградский НПЗ — 13 ноября (завод уже в четвертый раз за год приостановил переработку), НОРСИ в Кстово загорелся 1 ноября. Оставшиеся — это «Пермнефтеоргсинтез», атакованный последний раз 25 сентября, как раз когда должен был закончить ремонт после прилета в августе; татарстанский «Танеко» также пока не задет, хотя в ноябре попали по соседнему «Нижнекамскнефтехиму».
Еще в сентябре три из них остановились или резко сократили выпуск после атак дронов: «Кинеф» встал полностью, а Волгоградский НПЗ и НОРСИ выпускали дизель в несколько раз меньше обычного. Загрузка российских НПЗ, по оценке Kpler, летом в среднем составляла около 3,8 млн баррелей в сутки и лишь к концу октября восстановилась примерно до 5 млн (в среднем за октябрь — около 4,3 млн).
Зима близко
Когда речь идет о дизеле, структура выпуска важнее количества. Для России критически важен так называемый зимний дизель, способный выдержать температуру в –30°C, то есть содержащий незамерзающие компоненты. Но именно его традиционно производится мало — на экспорт он не идет, ведь крупных покупателей в таком же климате нет. А значит, наращивать производство или делать большие запасы невыгодно, хотя правительство каждый год призывает НПЗ увеличить выпуск. К тому же оборудование для его производства еще до войны казалось не по карману мелким и средним НПЗ.
Свежих данных с разбивкой по видам дизеля нет, последние открытые оценки относятся к 2022 году. Тогда, по оценке «Петролеум Трейдинг», из 78 млн тонн дизеля на зимние марки приходилось около 14 млн тонн, то есть меньше пятой части, а спрос на них Минэнерго оценивало примерно в 20 млн тонн.
Нехватку зимнего топлива традиционно закрывали суррогатом, смесью летнего дизеля с керосином. Осенью 2025 года указом № 724 такое топливо освободили от акциза до 1 мая 2026 года. Заводы с установками депарафинизации выпускают зимние и арктические сорта без присадок: в 2022 году рост выпуска ожидали от новых установок на Омском НПЗ и «Танеко». Оба завода в 2026 году подвергались атакам, но какие именно установки повреждены, неизвестно.
ГУР Украины утверждает, что к концу сентября из 38 основных НПЗ 15 были выведены из строя, а еще 12 сократили выпуск, однако независимо проверить эти данные невозможно. Один из рисков на эту зиму состоит в том, что при возобновлении атак удары могут сместиться с бензиновых мощностей на легкий газойль, то есть на сырье для зимнего дизеля и авиакеросина.
Кого ждет дефицит
В октябре внутреннее потребление обычного дизеля снижается примерно до 140 тысяч тонн в сутки в связи с окончанием уборки урожая и летнего сезона грузоперевозок. При выпуске около 180 тысяч тонн запас прочности составляет почти 30%. Это заметно меньше, чем 80%, которые есть, по словам вице-премьера Александра Новака. Также 30 октября Новак заверил, что зимнего дизеля «достаточно, с производственной программой предприятий, естественно». Но в ноябре по этой программе был нанесен удар, который может свести на нет весь запас прочности.
Пока дефицит носит региональный и сортовой характер. В Петербурге доля АЗС, где есть дизель, за неделю с небольшим упала примерно с 70% до менее чем 40%. По оценке экономиста Яниса Клюге, еще в октябре Россия производила достаточно дизеля и в дефиците виновата была логистика срочного вывоза топлива через соседний Приморск.
В Тамбовской области 26 октября дизеля не было на 29 из 214 заправок. В Свердловской области его перестали продавать на части АЗС «Татнефти». К 9 ноября ограничения на продажу топлива ввели АЗС «Роснефти» в Карелии, где на трассах можно купить не больше 50 литров дизеля, и в Улан-Удэ.
Об ограничениях сообщают также Забайкалье, Архангельская и Пензенская области и Красноярский край. После того как на рынке закончится задел, накопленный за время без атак на НПЗ, острый дефицит тоже будет распределен неравномерно.
Первыми под ударом окажутся холодные регионы с длинной и дорогой логистикой, а также зависимостью от одного-двух НПЗ: Северо-Запад, Восточная Сибирь и Дальний Восток, где нужен зимний и арктический дизель.
Для всех остальных дизель серьезно подорожает. В начале октября цены на зимний дизель традиционно максимальны. В этом году они, видимо, надолго останутся на рекордно высоких отметках и уже не станут существенно ниже.
Среди отраслей сильнее всего пострадают грузоперевозки, для которых топливо является главной статьей переменных затрат, а через них — ретейл. С конца мая по середину июля средние тарифы на автоперевозки выросли на 17,5%, а за год — на 28,8%, по данным биржи ATI.SU. К 5 сентября индекс стоимости перевозок ATI.SU достиг рекорда за всю историю наблюдений — 2443 пункта. При этом топливо составляет около 30% себестоимости магистрального рейса.
Что касается армии, которая снабжается централизованно, то ее перебои, по-видимому, затронут в последнюю очередь. К тому же на юге зимы теплее и бóльшую часть времени можно обойтись летним топливом.
С летним дизелем ситуация обратная. В начале уборочной кампании дизель резко дорожал: к концу сентября мелкооптовая цена дизельного топлива для аграриев Кубани выросла на 29%, до 91,5 тысячи рублей за тонну. Следующая серьезная проверка придется на весенний сев, когда спрос снова вырастет, а нынешний запрет на экспорт, если его не продлят, уже истечет.
Наперегонки с дронами
Этот год наглядно показал, что во время активных кампаний дроновых ударов мощности выбывают быстрее, чем их успевают чинить. По подсчетам МЭА, в первые восемь месяцев года украинские дроны успешно поражали российскую нефтепереработку примерно раз в три дня.
Ремонт ключевых установок, по оценке Kpler, занимает месяцы, причем заводы нередко подвергаются новым ударам еще до завершения ремонта. С мая по сентябрь загрузка НПЗ сократилась на 1,5 млн баррелей в сутки. Во время июльской паузы к началу августа удалось восстановить около 1 млн баррелей мощностей, а к концу октября переработка поднялась примерно до 5 млн баррелей в сутки.
Правда, затишье продлилось недолго. После того как 30 октября провалилось объявленное Трампом «энергетическое перемирие», Украина атаковала ключевые российские НПЗ, выбив еще 30% переработки. «С учетом ударов по Омску и Волгограду атакам подверглись мощности, производящие около 55% товарных бензинов России и с примерно такой же долей в поставках на внутренний рынок», — отмечает старший научный сотрудник Берлинского центра Карнеги Сергей Вакуленко. Он оговаривается, что пока нет точных данных о повреждениях, и не исключает, что они могут потребовать полной остановки производства.
Экспортные обещания Москвы с возобновлением ударов становятся нереалистичными. Россия планировала экспортировать около 2,15 млн тонн дизельного топлива в ноябре, из них 500 тысяч тонн дизеля — по сделке с США. Но 2,15 млн тонн на ноябрь означают около 72 тысяч тонн в сутки, то есть при внутреннем спросе в 140 тысяч тонн заводы должны выпускать больше 210 тысяч тонн, а это намного больше, чем в конце октября.
Значит ли сохранение запрета на экспорт, что правительство ждало дефицита? Отчасти. Официально запрет продлен для поддержания стабильной ситуации на внутреннем топливном рынке, а квоты позволяют вручную регулировать вывоз в зависимости от того, что происходит на НПЗ.
Но у запрета есть и вторая функция: он удерживает внутренние цены. Декабрьский фьючерс на газойль ICE закрылся 13 ноября с ценой $1298 за тонну, что по курсу ЦБ составляет около 107 тысяч рублей, тогда как межсезонный дизель в этот день на российской бирже торговался по 60,5 тысячи рублей за тонну. Даже с поправкой на фрахт и дисконты свободный экспорт быстро вытянул бы топливо с внутреннего рынка, а бюджет и так тратит огромные суммы на демпфер. Например, в октябре выплаты нефтяникам превысили 550 млрд рублей.
Военные сделали то, чего не смогли санкции
Россия еще недавно была крупным экспортером дизеля: она поставила на глобальный рынок около 40 млн тонн год в 2025 году — это почти 10% от всех торгуемых объемов. Для сравнения: в июне морской экспорт дизеля и газойля составил 1,8 млн тонн против 3,35 млн тонн годом ранее. После объявления Москвой запрета на вывоз 8 июля спред между ценами газойля и нефти Brent вырос до рекордных на тот момент $60 за баррель, впоследствии поднявшись почти до $95 в конце сентября. С начала года по 20 октября экспорт российского дизеля сократился на 41% год к году.
Тем не менее главным фактором роста цен стали не удары по НПЗ, а война с Ираном. По данным МЭА, экспорт нефтепродуктов с Ближнего Востока в сентябре составил 1,9 млн баррелей в сутки против 4,7 млн до войны. При этом цена дизеля в сентябре превысила исторический максимум в $200 за баррель. Ситуация в России усилила ценовой шок, но не породила его.
Удары по российским НПЗ усилили ценовой шок, но причиной его была война США с Ираном
Администрация Дональда Трампа активно пыталась снизить цены на топливо до выборов 3 ноября. Помимо дизельной сделки с Россией США оказывали прямое давление на Украину, который сам Трамп и его министр финансов Скотт Бессент публично обвиняли в обострении кризиса. Но снизить цены так и не удалось.
С 9 октября, когда Трамп объявил о сделке, по 28 октября розничный дизель в США подорожал с $6,28 до $6,35 за галлон. Рынок с самого начала отнесся к сделке скептически: обещанные Россией поставки — это менее двух недель американского потребления.
Но это даже не важно, потому что ни один танкер так и не дошел до США, ведь губернатор Нью-Джерси Мики Шеррилл предупредила операторов портов и терминалов штата, что получение российского дизеля может повлечь за собой как административную, так и уголовную ответственность.
С аналогичным предупреждением к банкам, портовым властям и дистрибьюторам топлива обратилась группа сенаторов США. В итоге танкер Agioi Fanendes с 40 тысячами тонн топлива, который вышел из Приморска 22 октября и должен был разгрузиться 7 ноября, сбросил скорость и сменил статус на «ожидает указаний», свернув к Канаде. Еще два танкера, заявленные в дизельной сделке Трампа и Путина, повернули в сторону Бразилии и Средиземноморья. Но бразильские трейдеры отказались от предложения: цена слишком высока по сравнению с американским дизелем.
При этом значительный рост цен на топливо способствовал поражению республиканцев на промежуточных выборах в Конгресс. Хотя в моменте нефть и дизель подешевели в начале ноября, поводом для этого прежде всего стали надежды на деэскалацию вокруг Ирана, а не на российские поставки.
Что касается санкций, то действующие с 2023 года эмбарго Евросоюза и потолок цен не убрали российский дизель с мирового рынка, а перенаправили его в Турцию, Бразилию и другие страны. Физический объем российских поставок в этом году больше ограничивали дроны и запрет самой же Москвы на экспорт, в меньшей степени — американские санкции, поэтому их ослабление предложения не добавило. Кроме того, генеральная лицензия № 135 не отменяет американский закон 2022 года о запрете импорта российских углеводородов; ряд конгрессменов утверждают, что она попросту нарушает закон.
Объем российских поставок в этом году больше ограничивали дроны, чем американские санкции
При потолке цен в $100 за баррель для нефтепродуктов премиум-класса и газойле около $177 (ICE, 4 ноября) практически любой груз превышает лимит. Ограничение применяется к цене конкретной сделки, а не к биржевому ориентиру. Чтобы российский дизель уложился в потолок, скидка к цене фьючерса должна превышать $77 за баррель даже с учетом фрахта и разницы в качестве.
Цены российских контрактов не раскрываются, но скидки такого размера для дизеля нехарактерны, так что, вероятнее всего, значительная часть российского дизеля продается выше потолка. Поэтому возить его может лишь «теневой флот» (три из четырех названных танкеров находятся под западными санкциями).
Таким образом, для сокращения рыночного предложения дроны оказались эффективнее санкций, тогда как лицензия Минфина США подрывает прежде всего доходную логику санкций, позволяя Москве продавать летний излишек по высоким ценам.